科创50指数重挫4%创阶段新低:50只成份股仅9只上涨,科技牛市遭遇"冰桶挑战"
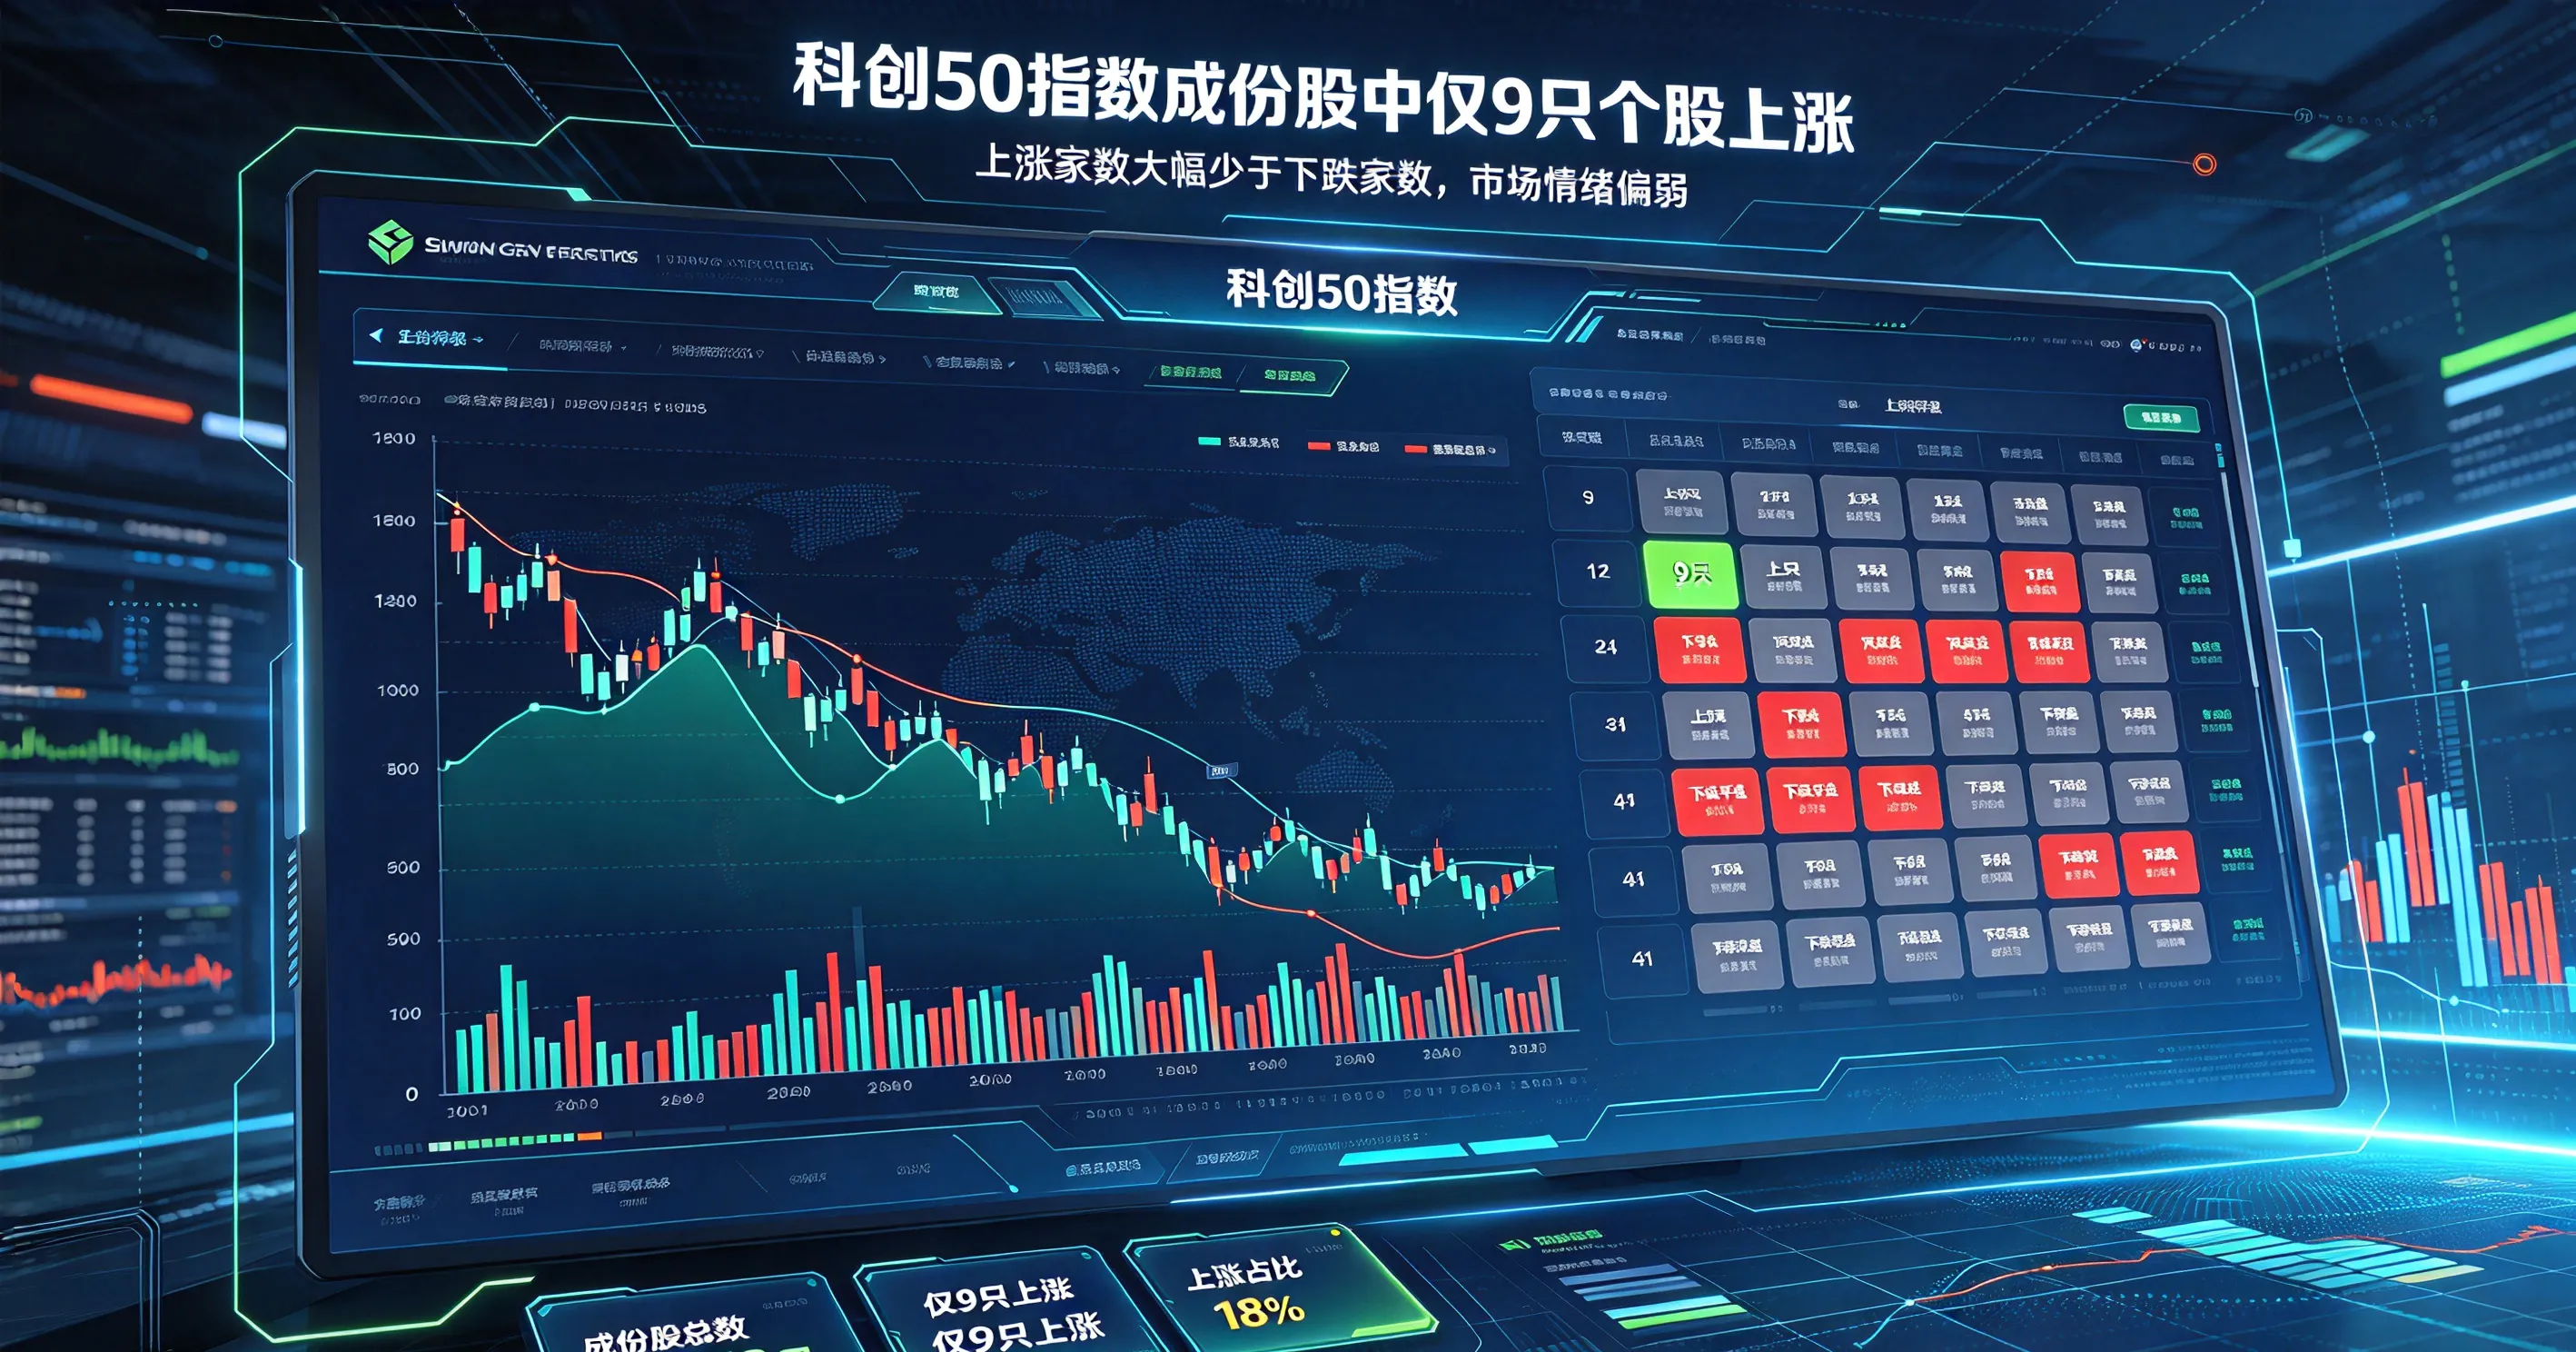
盘面惨烈:50只成份股41只下跌,光芯片板块掀起跌停潮
10月9日,A股市场延续节后的调整态势,科创50指数低开低走,盘中跌幅一度扩大至4%,报1397.68点,创下自4月29日以来的新低。截至上午10时31分,科创50指数成份股中仅9只个股维持上涨,超过40只个股下跌,市场呈现极度分化的惨烈格局。两市下跌个股数量超过4200只,市场情绪降至冰点。
这并非孤立的一天。节后首个交易日(10月8日),科创50指数已经大跌4.82%,收报1456.32点,成份股总成交额约824亿元,成交额较上一交易日显著放量。科创综指同日下跌4.55%,科创板617只个股平均跌幅达到3.30%,83只个股收涨,占比仅约13.45%。连续两个交易日的大幅下挫,让科创50指数较7月高点2255点的累计回调幅度已经超过35%。
从个股表现来看,跌幅最为惨烈的是光芯片和半导体板块。艾力斯连续两日跌停,源杰科技同样遭遇20%跌停,传音控股跌超14%,石头科技跌超10%,芯原股份、盛美上海、百利天恒、晶合集成均跌超5%。长光华芯、源杰科技等多只光芯片概念股封死跌停板,光模块龙头中际旭创盘中跌超5%,H股跌超6%。半导体产业链全线承压,DRAM龙头长鑫科技盘中跌超8%,思瑞浦、微导纳米、圣邦股份等纷纷下挫。
在一片惨绿之中,仅有少数个股逆势飘红。国博电子领涨8.09%,中科星图上涨2.71%,西部超导上涨0.54%,晶晨股份、传音控股在10月9日盘中一度反弹。但这点微弱的红色,在满屏的下跌中显得杯水车薪。
三重利空共振:美联储鹰派信号、光模块禁令传闻与资金高低切换
科创50指数此轮暴跌并非单一因素所致,而是海外流动性预期、产业消息扰动与内部资金再平衡三重因素共振的结果。
第一重压力来自美联储的鹰派信号。 最新公布的美联储9月会议纪要显示,19名官员全体支持9月加息,多数与会者认为年内再加息一次可能是合适的,并特别提及人工智能基础设施建设可能给通胀带来上行压力。美联储已将联邦基金利率目标区间上调至3.75%-4%,而多数决策官员认为年底前可能还需要再加息一次,以应对持续存在的通胀上行风险。这一鹰派表态直接压制了全球高估值成长股,负面情绪迅速传导至A股科技板块。与此同时,中东冲突持续推升国际油价,布伦特原油突破101美元每桶,进一步加剧了全球通胀的输入性压力,也让市场风格继续偏向银行、电力等红利板块。
第二重压力来自产业层面的利空传闻。 摩根士丹利于10月1日发布研究报告,判断美国FCC对中国产光模块的限制最可能在3.2T代际落地,光芯片板块因此成为杀跌的重灾区。不过,值得关注的是,该报告全文使用“潜在”“可能”“或将”等推演性措辞,并无任何FCC正式规则文本或官方文件作为佐证。相关限制与全面禁止进口不同,可能通过设置美国零部件含量门槛为符合条件的产品保留进入美国市场的渠道。但市场在恐慌情绪驱动下,仍然选择了“先卖为敬”。
第三重压力来自内部资金的再平衡。 前期科技主线涨幅巨大、交易拥挤,获利盘兑现压力较大。科创50指数在今日盘中创4月29日以来新低,较7月高点回调已超35%,资金加速从高位科技股向银行、油气、电池等低位方向切换,进一步放大了抛压。从当日板块表现来看,海运大涨,油气、燃气、电信、电力、石化、银行等板块逆市上涨,而半导体、通信设备、光芯片、CPO概念股则集体重挫。这种“跷跷板效应”清晰地反映出资金正在从高估值成长板块向低估值防御板块大规模迁移。
资金面的矛盾信号:ETF逆势吸金超百亿,"聪明钱"在恐慌中贪婪
与盘面的惨烈形成鲜明对比的,是资金层面出现的一个耐人寻味的矛盾信号。
尽管科创50指数连续大跌,但科创50ETF却获得了巨额资金的逆势流入。数据显示,科创50ETF华夏在近5个交易日内净流入101.60亿元,近20日维度净流入高达148.27亿元,最新规模已达931.57亿元。科创50ETF易方达净流入8.55亿元,规模412.83亿元;科创50ETF广发净流入3.96亿元。拉长至三季度来看,科创50ETF华夏累计净流入高达509.7亿元,创业板ETF易方达净流入339.48亿元,沪深300ETF华泰柏瑞净流入233.02亿元。
在9月28日至9月30日国庆节前最后三个交易日,大盘持续走弱、市场交投情绪趋于谨慎,但机构资金逆势加仓意图明显。科创50资金涌入态势最为积极,单三日净流入超90亿元,成为短期资金抱团的核心标的。9月股票ETF整体资金净流入451.79亿元,扭转了8月净流出1199.05亿元的态势,科创50、沪深300、创业板三大核心指数ETF净流入分别为207.02亿元、106.11亿元、86.46亿元,是支撑宽基资金回流的核心力量。
这种“指数越跌、ETF越买”的现象,折射出机构投资者与散户投资者之间的显著分歧。业内人士分析指出,经历前期持续调整后,A股核心宽基整体估值有所回落,机构借助市场震荡窗口进行底部左侧布局。科创50的市盈率处于历史78.85%水平,虽然相对其他宽基指数偏高,但在科技产业趋势未变的前提下,部分机构认为当前的调整为中长期布局提供了窗口。
科技牛市终结还是中场休息?机构激辩后市走向
面对科创50指数从7月高点累计超过35%的深度回调,市场对于“科技牛市是否已经终结”的争论日趋激烈。
悲观者看到了趋势破位的信号。 科创50指数已跌破年线,技术上呈现破位态势。从季度维度来看,科创50指数三季度累计下跌30.7%,录得该指数历史上最大的单季跌幅。从月度维度来看,2026年7月科创50单月跌幅达到25.9%,同样创下历史极值。有分析指出,本轮深度调整的核心原因,一方面是A股长期存在的极端结构性行情,板块轮动极致割裂、资金来回收割,不断消耗市场做多动能;另一方面,前期市场浮夸炒作风气盛行,估值泡沫在流动性收紧的背景下加速破裂。
乐观者则看到了产业趋势的确定性。 多家券商认为,科技仍有第二波机会,AI依然是四季度的配置主线之一。金信基金在点评中指出,本轮调整更多是高位板块交易结构的修正,而非产业趋势的逆转。AI算力、半导体等产业趋势的长期确定性并未改变,10月进入三季报密集披露期,业绩兑现能力将成为科技股定价的核心锚点,具备真实盈利支撑的细分龙头有望率先企稳。
华福证券分析师任志强同样认为,本轮调整是海外流动性扰动、场内交易拥挤、短期资金兑现等多重因素共振的结果,并非产业基本面与市场长期逻辑逆转。站在中长期维度,坚定看好A股权益市场估值修复与成长行情。
从估值层面来看,有研报指出,当前A股估值分化程度回升,恰恰为结构性行情埋下伏笔——低估值成长板块如科创50、创业板50已具备安全边际和修复弹性。高盛、瑞银、野村东方等外资机构在近期集体发声中也指出,科创50成分股融资余额占自由流通市值比例仅为4.3%,低于整体A股水平,并未发现杠杆过高的迹象。
国信证券的观点则更为积极:“经历三季度的震荡回调后,我们认为本轮牛市还未结束、仍有演绎空间。”该行认为,本轮A股牛市正处在最后一个阶段,展望四季度,海内外多重积极因素下A股市场有望迎来修复窗口期,收官行情可期。
关键节点:三季报业绩验证将成为"分水岭"
对于科创50指数而言,当前正处于一个关键的十字路口。短期来看,美联储鹰派表态下年内加息预期仍存,海外高利率环境对高估值成长板块的约束难以立刻消除,科技方向短期或仍需时间消化拥挤度与获利盘。
但从中期视角来看,10月即将进入三季报密集披露期,这将是对科技股成色的一次集中检验。数据显示,科创50成份股2026年一季度整体业绩曾呈现整体增长态势,尤其是在半导体产业链的存储芯片、设备、GPU赛道,多家龙头企业营收和净利润较2021年同期增长数倍甚至数十倍。如果三季报能够延续这一趋势,那么当前的深度调整为中长期投资者提供的可能是一次难得的“上车”机会。反之,如果业绩不及预期,科技板块的估值中枢可能面临进一步下移的压力。
配置策略上,金信基金建议保持均衡,一方面关注科技成长调整后被错杀、业绩确定性较高的布局机会,另一方面可关注银行、资源品等具备基本面支撑方向的防御价值。开源证券则认为,尽管市场担忧加息与应用场景延续性,但科技制造主线中长期趋势未改,短期看MLCC、CCL、PCB钻针等通胀链方向或迎反弹,CPO扩产启动及金刚石散热订单落地有望成新热点。
科创50指数50只成份股中仅9只上涨的惨烈景象,既是市场恐慌情绪的集中释放,也是资金在科技与传统板块之间剧烈再平衡的缩影。对于投资者而言,在恐慌中保持理性、在喧嚣中坚守逻辑,或许才是穿越这轮科技股风暴的关键。
本文由有线tv原创发布,未经许可,不得转载!
本文链接:https://catvtec.com.cn/sy/221.html