推子对头衔的审判:10元快剪赢下的不是价格战,是一场关于“理发究竟是什么”的定义权争夺
2026年一季度,全国21.3万家理发店注销、关停或转让,同期新开业仅12.7万家,净减少8.6万家;个体美发门店倒闭率约52%,三四线城市社区店闭店率达到26.3%。与此同时,全国快剪连锁门店突破3.2万家,仅广州、深圳两地就超过5200家,占基础剪发市场约35%的份额。上海快剪星200多家门店,客单价稳定在15元,单店日接待120人次,是周边传统店的3倍以上;武汉有快剪店披露过单日160到180单的纪录,而传统大店一个理发师一天服务不到10个人。
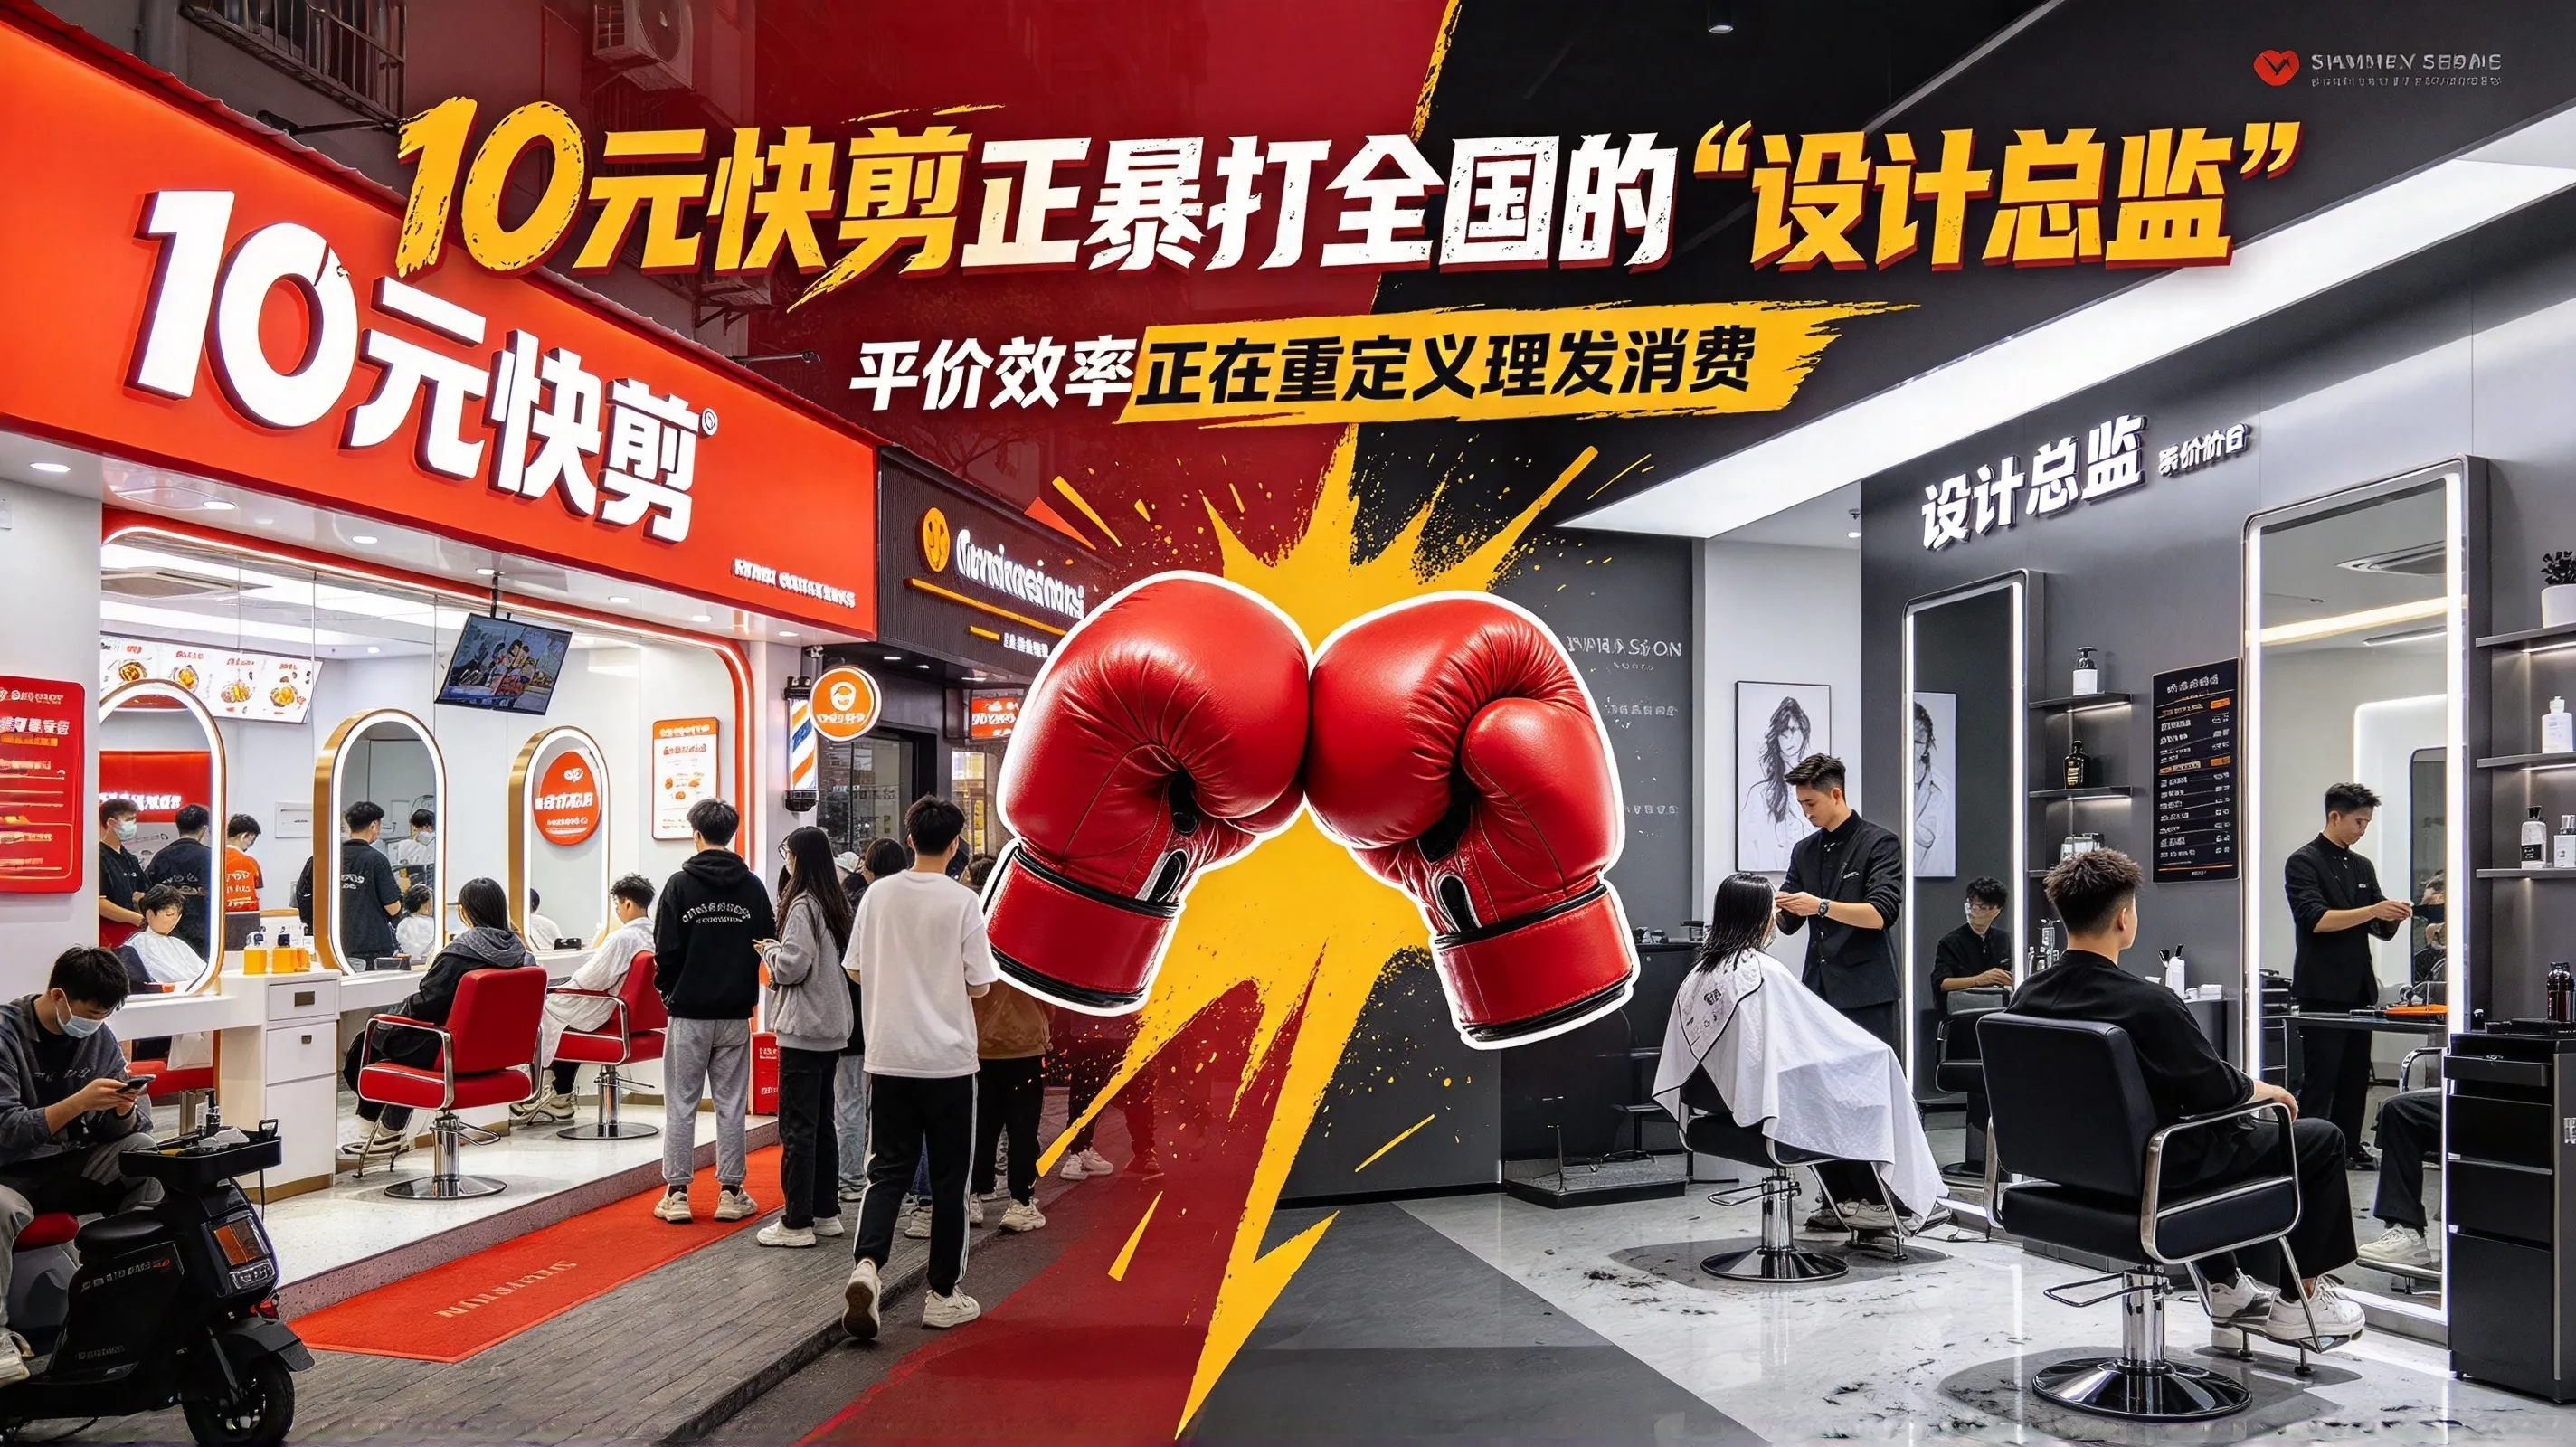
把这两组数字并置,很容易得出一个简单的结论:便宜打败了昂贵。但这个结论恰恰错过了正在发生的事。10元快剪并没有在传统美发店最擅长的战场上击败它——它做的是另一件事:把“理发”从传统美发店用了二十年堆叠起来的头衔、话术、预付卡和装修溢价中剥离出来,重新定义为一件只需要推子和十分钟就能完成的事。传统美发店输掉的不是价格,而是对“理发究竟是什么”的定义权。
中间地带的消亡:谁在死,为什么死
倒闭潮中死得最多的,不是最贵的高端沙龙,也不是最便宜的路边摊,而是定价30到50元、卡在中间的那一层门店。往上,它们够不着高端沙龙的客群和技术溢价;往下,它们拼不过快剪的效率和价格。房租和人力吃掉营收的六七成,顾客坐下来却感受不到多花的钱值在哪里。这个中间地带,恰恰是过去十年传统美发业扩张最密集的区间。
传统美发店的成本结构决定了它必须不断向上加价。一家标准门店的定价里叠着装修折旧、烫染设备、前台、收银、销售提成,以及为了支撑这些固定成本而必须维持的客流密度。当这些成本被压缩进一次30到50元的剪发里,门店的理性选择只有两个:要么把价格推得更高,用“总监”“首席”的头衔制造差异化;要么把每一位走进门的顾客当作预付卡的潜在买家,用办卡现金流来覆盖当期成本。
头衔通胀因此不是审美问题,而是成本结构的症状。普通设计师、设计总监、首席理发师、创意店长,同一项剪发在同一个城市可以标出68元到288元不等的价格,头衔由门店自己定义,不归任何职业资格体系管束。同一个师傅换一家店上班,职称可以从“技师”跳到“首席”,剪刀下的活未必跟着变。过去五年理发店平均价格涨幅达到85%,一线城市普通剪发六七十元起步,点名总监直奔两三百元。消费者支付的增量中,有相当一部分并没有落在手艺上。
预付卡则把这种成本压力转化成了系统性的信任透支。中国青年报社会调查中心的数据显示,“推销产品、怂恿办卡”是受访者眼中理发行业最突出的问题。新店打折引流、充值后关门换壳、换个招牌继续收割,这套循环在多地12315的预付卡纠纷数据中反复出现,理发美容常年是重灾区。2025年5月最高法预付式消费司法解释落地后,“收款不退”条款可被认定无效、闭店跑路可按欺诈处理,规则收紧进一步压缩了靠卡金滚现金流的老玩法。当预付卡的套利空间被司法和监管逐步封堵,那些原本靠办卡现金流维持运转的门店,暴露出来的就是剪发业务本身并不赚钱的事实。
快剪不是在“卖便宜”,是在重构成本与确定性
快剪的10元或15元之所以成立,前提是一整套成本结构的拆除。不设收银员,顾客扫码取号;不设洗头台,用吸发设备替代洗发流程;不做烫染,不卖产品,不办卡。一家快剪店的成本几乎全部落在“推子”和“工位”上。传统门店用四十分钟完成的一套洗剪吹流程,快剪用十分钟走完,周转率本身就是生产率。
但快剪真正抓住的,不只是“便宜”这一个变量。它提供的是确定性。传统理发店的消费体验中嵌着一连串需要顾客实时做出的防御性决策:怎么婉拒办卡,怎么判断总监和首席的差别是否值那张价目表,怎么在查户口式的搭话中维持礼貌。快剪把这一整层社交成本和决策负担全部删除了。顾客坐下,师傅剪完,扫码走人,零交流也可以不被视为失礼。年轻上班族占到快剪客流的一半以上,他们选择快剪的理由高度一致:便宜、快,以及“不需要演戏”。
更关键的是空间上的嵌入。快剪没有把自己局限在城中村或老社区,它开进了商场负一层、连锁超市出口和地铁站厅。天津地铁将快剪列为高频便民业态重点布局,2026年计划在20座重点车站的商业改造中新增不少于100个便民设施;广州地铁在广州东站、公园前、坑口等6个站点引入了快剪门店。这意味着快剪嵌入的不是某一个特定人群的消费习惯,而是普通人通勤、买菜、换乘的日常动线。理发从一件需要专门安排时间、走进一家店、经历一套流程的“事件”,变成了一件在生活路径上顺手完成的事。
快剪的天花板与它照出的行业分层
把快剪描绘成无懈可击的赢家,同样是一种误读。这个模式从诞生之初就带着清晰的结构性约束。单店营业时长有限,客单价被锚定在10到15元,到店客流存在可预估的上限,三者共同决定了一家快剪店的营收天花板并不高。创新工场的一位投资经理早年就曾指出,受限于营业时长、客单价和可预估的到店客流,快剪模式有着明显的盈利天花板。它的竞争力来自效率的极致化,但效率的极致化也意味着进一步改善利润率的空间极其狭窄。
国内快剪赛道内部的路径分化,恰恰是这种天花板压力的产物。优剪以社区街边店和托管加盟模式快速铺开,截至2026年全国门店突破2000家,覆盖26座城市,发型师规模超过5000人。星客多则从一开始就锁定购物中心、写字楼和产业园区,门店面积更大、工位更多,客单价高于超市快剪但低于传统高端沙龙,瞄准的是白领群体中“对效率有要求、对品质也有底线要求”的中间市场。2021年星客多与优剪合并后,形成社区与商场双品牌错位运营的格局。但星客多面临的约束同样清晰:商场租金远高于社区,单店投入更大,扩张速度天然慢于社区店;周边既有高端沙龙向下挤压,又有社区快剪向上分流,中间定位本身就是一个需要持续证明其存在合理性的位置。
快剪的崛起因此不能被简化为一个“低价颠覆高价”的故事。它更像一面镜子,照出了美发行业正在发生的分层:一端是剥离一切附加服务、将剪发还原为基础效率供给的快剪网络;另一端是依靠烫染、护理和个性化设计维持高客单价的沙龙;而过去二十年里膨胀起来的那一层“什么都有、什么都不精”的中间门店——有装修、有头衔、有话术,却没有与之匹配的手艺或价格诚实——正在被两端同时挤压出局。
定义权转移之后
女士的烫染需求目前仍然是传统门店利润表上仅剩的支柱,但这根支柱也在变细:家庭染发市场规模在2026年突破380亿元,在家自己染发的人群占比从2020年的47%升至68%。男士的流失则更为彻底:18至35岁男性中34%在过去一年尝试过在家自助理发,12%已经完全不再走进理发店,家用理发器销量同比增长210%。理发的需求从未消失,消失的是传统门店对“谁有资格定义理发价值”的垄断。
10元快剪没有发明新的需求,它只是把传统美发业自己丢在地上的那部分需求捡了起来——剪短、整齐、不废话、价格写在墙上。当一个行业用头衔通胀、预付卡套利和不断膨胀的成本结构,把最基础的剪发服务变成了一个需要消费者全程防御的复杂交易时,它实际上已经主动放弃了对“理发”这件事的定义权。快剪接过的,正是这份被放弃的定义权。而定义权一旦转移,靠涨价和话术是拿不回来的。
权威资信来源:本文核心数据来自中国美发美容协会2026年一季度行业统计(全国理发店注销/关停/转让21.3万家,同期新开12.7万家,个体美发门店倒闭率约52%,三四线城市社区店闭店率26.3%);中国青年报社会调查中心关于理发行业“推销产品、怂恿办卡”为首要问题的调查数据及77.5%受访者“没人能笑着走出理发店”的调研结果;格隆汇2026年9月8日报道中过去五年理发店平均价格涨幅85%的数据;投资界/金融八卦女2026年10月28日《10元快剪,正在暴打全国的「设计总监」》及36氪同日转载版本中关于头衔通胀、预付卡循环和快剪运营模式的报道;企信网2026年8月6日关于星客多商场场景定位、2021年与优剪合并及双品牌运营的报道,以及优剪截至2026年全国门店突破2000家、覆盖26城的公开数据;第一财经商业数据中心关于日本QB House单店模型与盈利天花板的分析;《最高人民法院关于审理预付式消费民事纠纷案件适用法律若干问题的解释》(2025年5月1日施行)相关条款;天津地铁、广州地铁快剪便民业态布局的公开报道;以及齐鲁网·闪电新闻、蓝鲸财经、腾讯新闻等多源交叉印证的行业数据。
本文由有线tv原创发布,未经许可,不得转载!
本文链接:https://www.catvtec.com.cn/kx/283.html