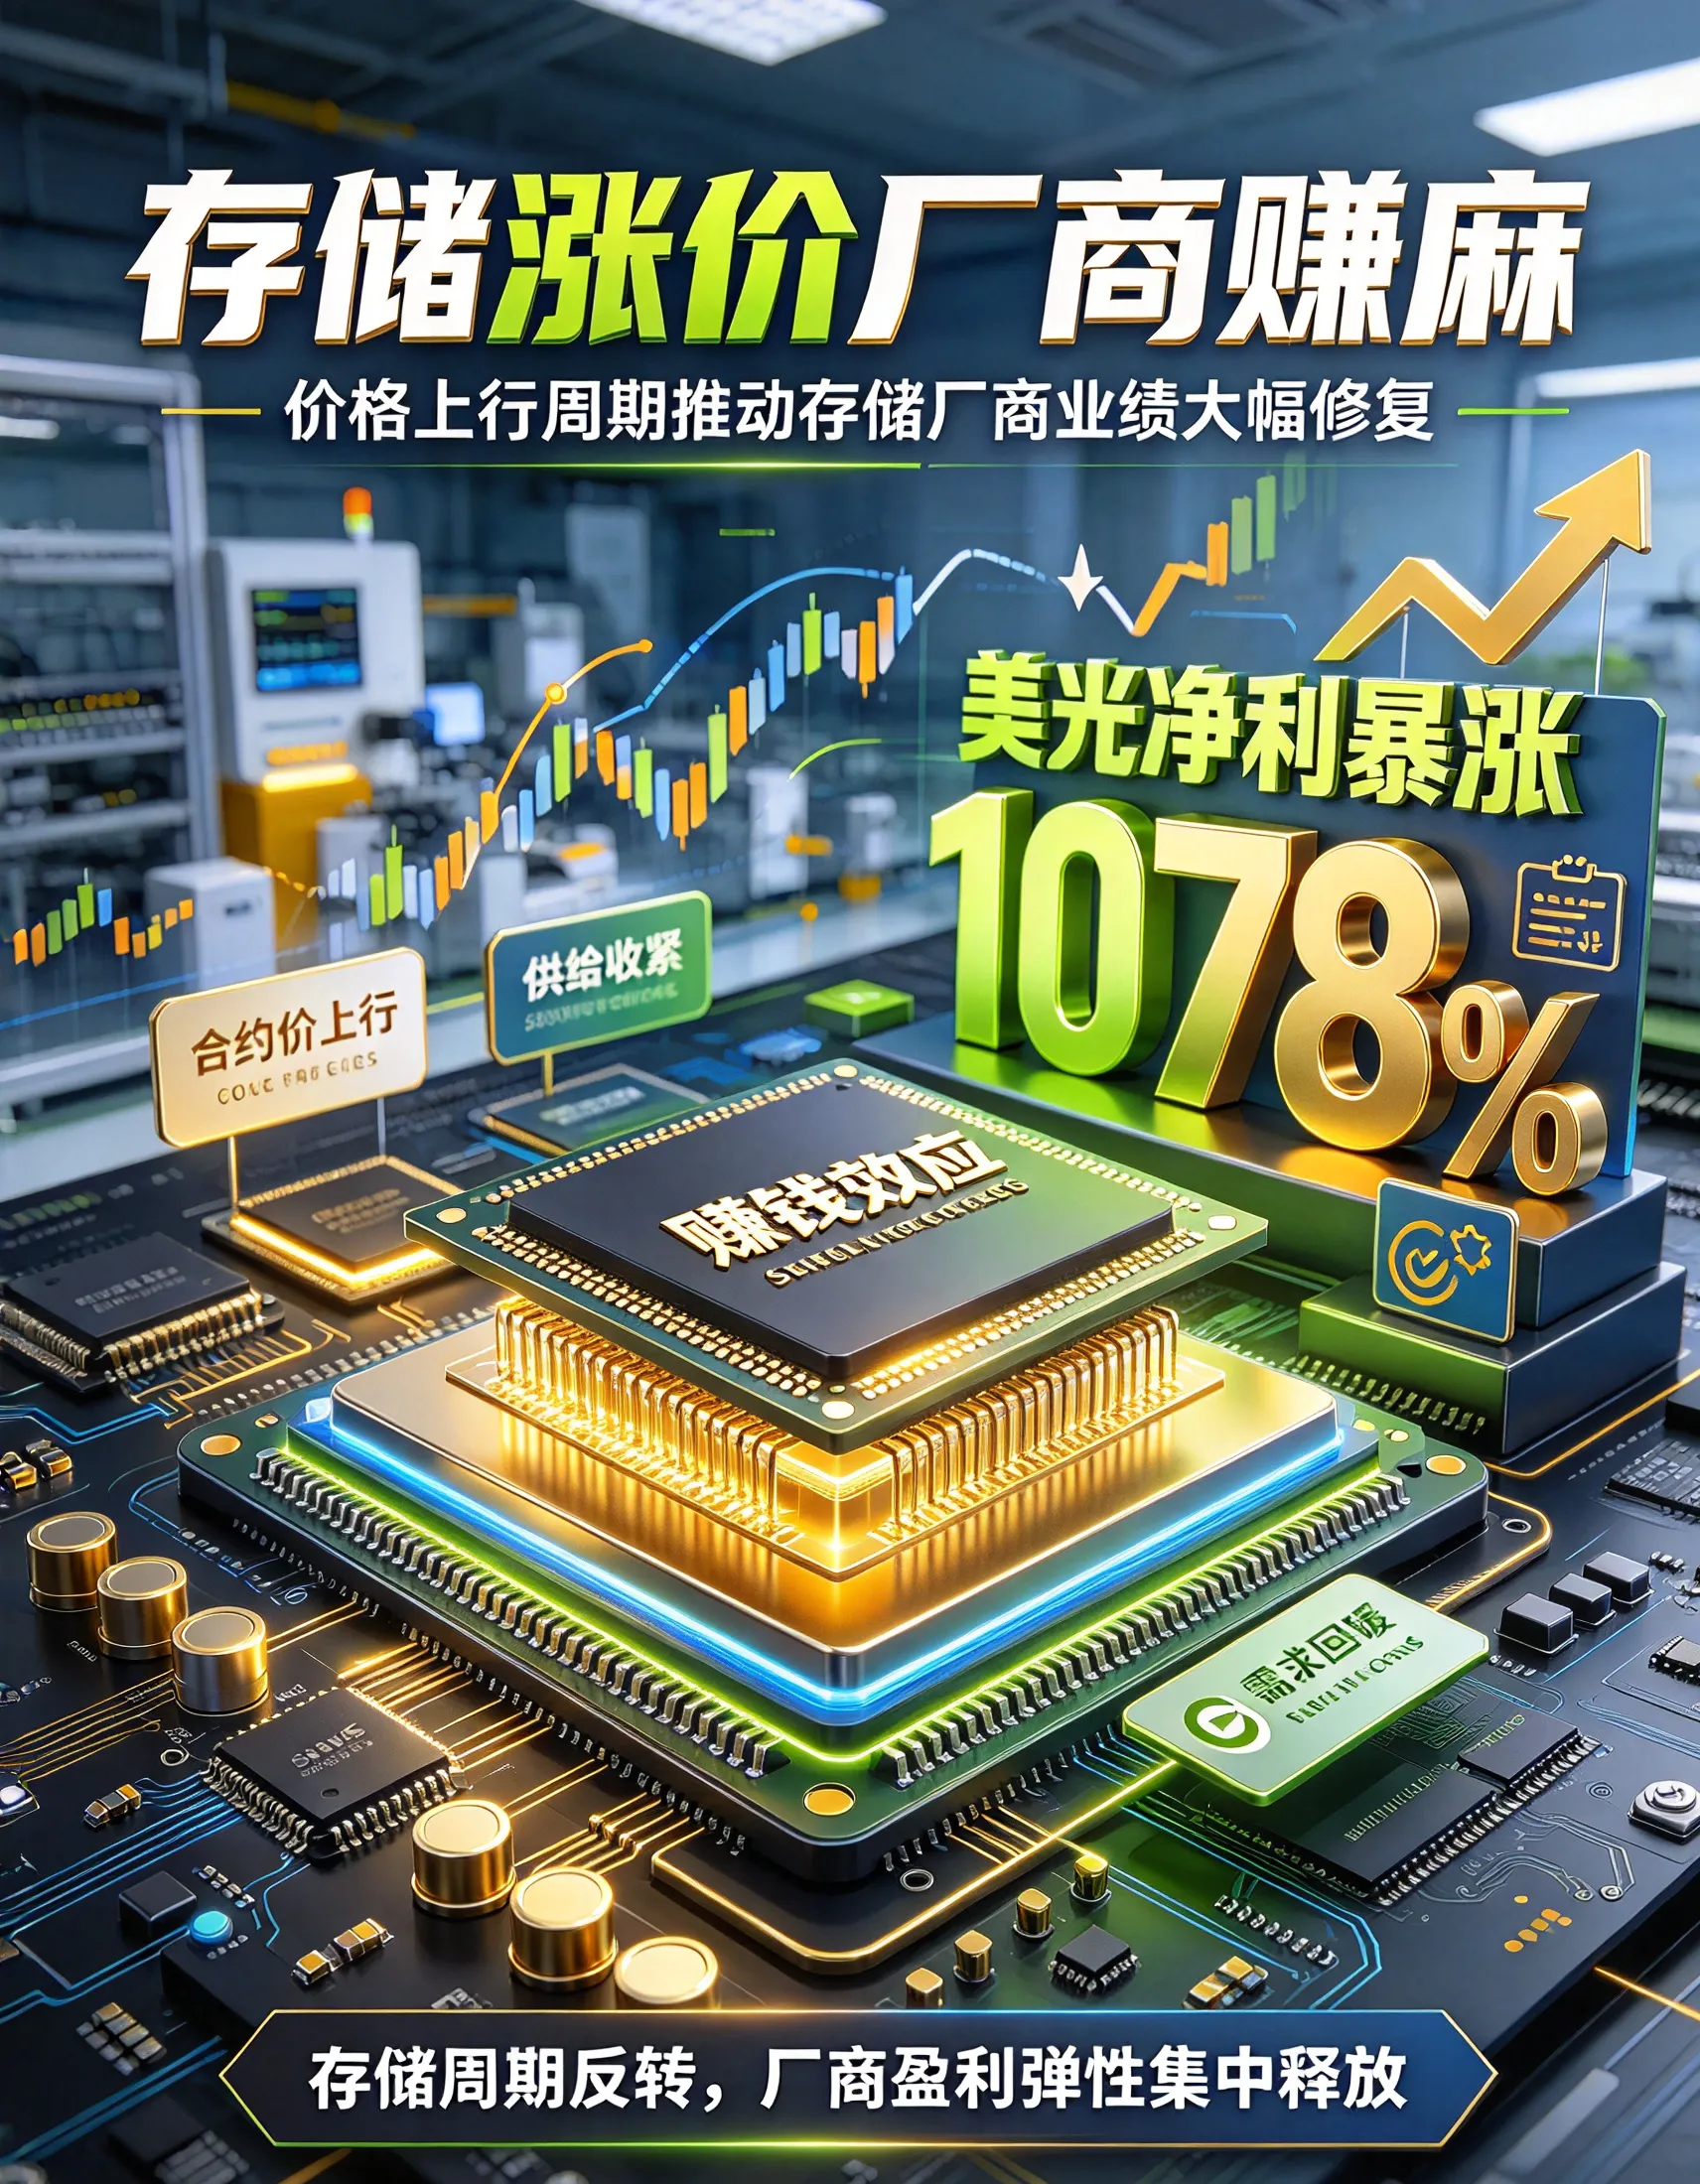
净利暴涨1078%:美光一个季度狂赚377亿美元,存储厂商把“周期”做成了“稀缺生意”
2026年10月1日。 国庆长假第一天,当深中通道堵成“猪肝红”、天府广场6.2万人通宵排队看升旗时,大洋彼岸的一份财报正在科技行业引发震动。
9月30日盘后,存储芯片巨头美光科技(Micron)发布2026财年第四财季及全年业绩。第四财季营收542亿美元,同比增长379%,环比增长31%,连续第六个季度刷新纪录。当季GAAP净利润377亿美元,同比暴涨1078%;调整后净利润384亿美元,调整后每股收益33.42美元,高于分析师预期的31.61美元。
更惊人的是毛利率:87%。同一季度,英伟达的毛利率约为75%。这意味着,美光——一家卖内存芯片的公司——毛利率已经超过了全球AI算力之王。
美光董事长兼CEO桑杰·梅赫罗特拉在财报电话会上说了一句让投资者兴奋也让消费者不安的话:“2027和2028财年的存储供需,将比2026年紧张得多。 ”
全年的数字更加震撼:2026财年全年营收1332亿美元,同比增长256%;全年GAAP净利润850亿美元,同比增长895% ;全年毛利率81.1%,较上一财年的40.9%提升约40个百分点。经营活动现金流896.75亿美元,期末流动性储备754.8亿美元。
一、数据中心业务增长1042%:AI推理需求正在吃掉所有内存
美光这份财报最核心的驱动力,来自数据中心业务。
第四财季,美光数据中心业务部门营收180亿美元,同比增长1042% ,毛利率90%,经营利润率85%。云内存业务营收163亿美元,同比增长258%,毛利率83%。两者合计近343亿美元,占当季总营收六成以上。
其中,数据中心SSD单季营收接近100亿美元,是去年同期的十倍以上,占NAND总营收的三分之二以上。
这些数字指向一个根本性的变化:AI需求正在从“训练”扩展到“推理”。训练大模型需要的是HBM高带宽内存,而推理——也就是大模型每次回答问题、生成图片、处理数据时——需要的是海量的标准DRAM和NAND。当Agentic AI开始大规模上线,实时检索与缓存的数据量成倍放大,通用型Server的RDIMM需求随之激增。美光在财报中披露,Server DRAM的采购驱动力已从“大语言模型训练”转向“实质的AI部署”。
而手机和PC市场,在这场AI盛宴中正在被“挤出”。美光移动与客户端业务营收131亿美元,毛利率虽然也达到了90%,但增速远低于数据中心。当原厂的高利润产品线全部指向服务器端,消费端的存储配额就变得“吃紧” ——这也是存储芯片在手机物料成本中的占比从10%-15%攀升至30%-40%的根本原因。
二、毛利率超越英伟达的秘密:供需结构的根本性反转
要理解美光为什么能把毛利率做到87%,需要先理解存储芯片的供给侧发生了什么。
三星、SK海力士、美光三家原厂几乎控制了全球95%的DRAM市场。过去,存储行业是一个典型的“猪周期”行业——涨价时所有厂商一起扩产,扩产后产能过剩,价格崩盘,利润暴跌,然后减产,再涨价。2017-2018年的超级周期之后,就是2019-2020年的巨亏周期。
但这一轮,原厂的策略完全变了。
经过前几轮“巨亏周期”之后,原厂信奉的不再是“规模至上”,而是 “纪律性增产” ——优先生产高技术、高价值、高壁垒的产品。三星存储器业务负责人甚至公开表示:“传统DRAM的利润率实际上比HBM更高。”这在以往是难以想象的判断。
这背后的逻辑是:当AI训练需求爆发后,传统服务器DRAM的采购量同样暴增——大模型的推理、实时计算、数据缓存都需要海量标准DRAM。在产能扩张受限的情况下,标准DRAM的供需缺口甚至比HBM更紧张。而原厂把先进制程优先投入Server应用,导致PC和手机端的DRAM供给在2027年可能进一步缩减。
美光的资产端已经验证了这一点:客户长期供应协议的承诺金额从6月的220亿美元增至320亿美元,其中大部分是现金预付款。长期协议下的剩余履约义务从约1000亿美元增至1500亿美元。到2027财年,超过75%的产出已经被客户锁定。美光迄今已签署26份战略客户协议,覆盖到2030年公司营收的35%以上。
三、伯恩斯坦的判断:超级周期延续至2027年,2028年才开始“正常化”
美光管理层的乐观预期,得到了卖方机构的印证。
伯恩斯坦在最新全球存储行业报告中指出,当前存储芯片周期仍处于高景气阶段,DRAM和NAND供需紧张预计将持续至2027年。该行预计,2026年第三季度传统DRAM和NAND平均售价均将环比上涨约15%至20%,第四季度价格仍有望继续上涨。
但报告也给出了一个明确的转折信号:随着长期供应协议价格上限逐渐限制进一步涨价空间,以及新增产能陆续释放,当前超级景气周期预计将在2028年开始“正常化”,且调整幅度相对温和,行业盈利能力仍将高于历史峰值。
伯恩斯坦对HBM价格走势变得更加谨慎,下调了2027年HBM价格涨幅预期。部分厂商HBM4供应面临困难,HBM3E向HBM4的切换速度可能慢于此前预期。
TrendForce集邦咨询的数据同样支持“涨价延续但增速放缓”的判断:2026年第四季度一般型DRAM合约价将季增10%~15%,NAND Flash合约价季增15%~20%。NAND涨幅高于DRAM,反映的是AI推理场景下Enterprise SSD需求的加速——2026年Enterprise SSD位元需求预计年增突破80%。
四、下游的“苦日子”:手机砍单、PC减配、汽车预警
上游的狂欢,对应的是下游的煎熬。
存储芯片在智能手机物料成本中的占比,已从此前的10%-15%攀升至30%-40%。存储已超越SoC,成为旗舰手机中最昂贵的单一元器件。
市场研究公司Gartner预测,2026年全球个人电脑出货量将下滑10.4%,智能手机出货量下降8.4%,双双跌至过去十年的最低水平。IDC的预测更低:全球PC出货量下降11.3%,智能手机出货量下降12.9%。
终端厂商的应对方式正在发生变化:某手机ODM厂商人士透露,公司已开始主推更具成本优势的8GB+256GB版本,替代此前主推的12GB+512GB配置。低端手机品牌砍单的情况正在发生,“追求性价比的低端手机消费者不会为存储涨价买单。”去年售价低于150美元的智能手机全球出货量超过3.6亿部,非洲和印度等新兴市场占比近60%和30%——当内存成本季度环比增幅达到三位数时,这个价格区间面临成本失衡。传音控股2025年第四季度净利润同比下降约73%,就是最直接的证据。
汽车行业面临的风险更大。车规DRAM在三个月内疯涨300%,一辆中等智能化水平的电动汽车,仅DRAM芯片这一项,单车成本就从约700元跳涨到接近2000元。理想汽车供应链副总裁在2025年底就判断,2026年汽车行业可能面临存储芯片供应危机,满足率或许不足50%。但汽车行业在全球存储芯片采购中的份额不足5%,议价能力极其微弱——当手机厂商都在排队抢产能的时候,车企连队都排不上。
五、这轮涨价和以往有什么不一样?
存储芯片的周期性波动不是新鲜事。但这一轮有几个关键的不同。
第一,需求驱动力变了。 过去存储周期的驱动力是消费电子(手机、PC)的换机潮,需求波动大、可预测性差。这一轮的核心驱动力是AI基础设施——大模型推理、Agentic AI、向量数据库,这些需求具有结构性、持续性和不可逆性。正如慧荣科技高管所言:“这不是简单的周期性波动,而是由AI带动的结构性变革。”
第二,供给端的“纪律性”变了。 原厂在经历过多轮巨亏周期后,不再盲目扩产。新增产能的建设周期长达18至24个月,最早要到2027年才有新产能释放。美光管理层甚至表示,新增的庞大产能要等到2028年下半年才能真正形成有效的市场供给。
第三,长约锁定了大部分产能。 美光2027年超过75%的产出已被客户锁定,剩余履约义务达到1500亿美元。这意味着即使需求端出现波动,短期内也不会引发价格的雪崩——因为能够进入公开市场交易的产能已经很少了。戴尔高管甚至放言:这一轮涨价缺货要持续5年以上。
写在最后
美光的财报数字令人震撼,但更值得记住的是CEO梅赫罗特拉在电话会上的那句话:“2027和2028财年的存储供需,将比2026年紧张得多。”
这句话的潜台词是:我们正在经历的,不是一个短期的涨价周期,而是一次供需结构的根本性重塑。 AI推理对存储的需求是刚性的、持续的、不断增长的,而供给端的产能扩张需要时间、需要资本、更需要“纪律性”。当两者之间的缺口被拉大到一个临界点,存储芯片就从一种“大宗商品”变成了一种“稀缺资源”。
对于下游厂商来说,这意味着“省着用”的时代已经结束了。手机将从12GB+512GB回落到8GB+256GB,PC将从512GB SSD回落到256GB,汽车将面临芯片配额不足的现实。对于消费者来说,这意味着“加量不加价”的时代已经结束了。同样的手机、同样的电脑、同样的车,明年很可能比今年贵。
而对于美光、三星、SK海力士这三家控制了全球95% DRAM产能的原厂来说,2026年不是周期的顶点,而是新常态的起点。用美光那份87%毛利率的财报来说——“周期”这两个字,已经被他们做成了“稀缺生意”。
本文由有线tv原创发布,未经许可,不得转载!
本文链接:https://www.catvtec.com.cn/kj/137.html